
Nos nove primeiros meses de 2026, o número de fusões e aquisições no Brasil caiu de 1.434 para 871 na comparação com o mesmo período do ano anterior. O valor movimentado, no entanto, foi na direção contrária: subiu de R$ 218 bilhões para R$ 254 bilhões, alta de mais de 15%, segundo a KPMG. Os números resumem o momento das empresas brasileiras. Há menos movimentos de expansão, mas os que acontecem são maiores, mais calculados e, muitas vezes, movidos pela necessidade.
O pano de fundo é conhecido: juros elevados, crédito caro, famílias endividadas e uma eleição polarizada no calendário fizeram de 2026 um ano de cautela. Na indústria, projetos de novas fábricas voltaram para a gaveta. No mercado de M&A, os negócios de tecnologia que marcaram os últimos anos perderam espaço para consolidações, reestruturações e revisões de portfólio. Lá fora, a internacionalização segue avançando, agora com formatos que exigem menos capital.
A pergunta que fica é o que precisa mudar para que esse compasso de espera se transforme em um novo ciclo de investimentos e quem estará pronto para aproveitá-lo quando ele chegar.
Investimento em compasso de espera
Na indústria, o diagnóstico é direto. “Estamos vivendo um momento de investimento travado”, afirma Marcio Guerra, superintendente de Economia da Confederação Nacional da Indústria (CNI), em entrevista ao All Connected Media. Ele aponta três freios: o custo do capital, que torna muitos projetos proibitivos; a burocracia, somada às exigências de carência e garantias; e uma demanda doméstica enfraquecida pelo endividamento das famílias.
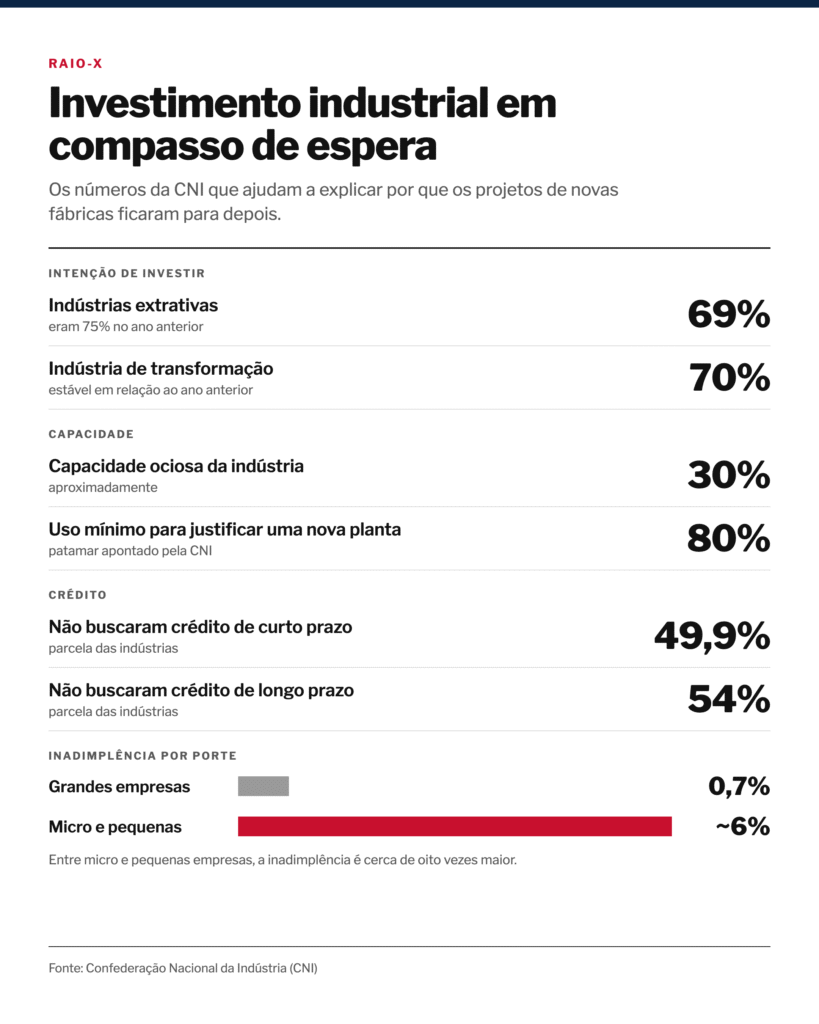
Os indicadores da entidade confirmam a desaceleração. Entre as indústrias extrativas, a parcela de empresas com intenção de investir caiu de 75% para 69% em um ano. Na indústria de transformação, o índice estava em 70% e assim se manteve. Com cerca de 30% de capacidade ociosa, há pouca pressão para ampliar estruturas. “Teria que chegar a um patamar de pelo menos 80% de uso para investir em uma nova planta”, explica Guerra.
O estudo mais recente da CNI sobre crédito revela ainda uma distorção no uso do financiamento. “A gente espera que recursos de longo prazo sejam colocados em novas fábricas e plantas. O que tem acontecido é que o capital de giro tem sido financiado”, diz o economista. Na prática, a indústria paga juros de longo prazo para cobrir despesas do dia a dia, pressionada pela inadimplência do consumidor e pelo próprio endividamento.
O resultado é um afastamento do mercado de crédito: 49,9% das indústrias não buscaram nenhum financiamento de curto prazo, e 54% não procuraram recursos de longo prazo. “A frustração aumentou muito”, resume. Quem tem caixa também prefere esperar. “Com a taxa de juros tão elevada, até quem tem dinheiro no bolso para investir acaba colocando esse dinheiro no mercado financeiro, que tem menor risco”, observa.
Leia também: Crédito para empresas: como financiar a expansão
O calendário eleitoral reforça a espera. “Por ser um ano com mudança política, os investimentos são um pouco retardados. Deixa-se para depois da eleição”, afirma Guerra. A expectativa é que os juros recuem nos próximos meses e que, com o que ele chama de “para-brisa mais limpo”, as empresas voltem a colocar projetos na mesa em 2027.
O Sudeste segue como principal destino de novos investimentos industriais, com a transição da reforma tributária em 2026 e 2027 no radar das empresas. Ainda assim, segundo Guerra, o apetite está baixo em praticamente todas as regiões do país.
Menos negócios, cheques maiores
O mesmo custo do capital que trava fábricas redesenha o mercado de fusões e aquisições. “Ter o potencial de aplicar a IPCA mais 7%, mais 8%, cria uma barreira muito grande para o capital”, diz Paulo Guilherme Coimbra, sócio-líder de Fusões e Aquisições e de Deal Advisory & Strategy da KPMG no Brasil. A queda no número de transações, segundo ele, acompanha um movimento global e atinge sobretudo as operações de tecnologia, que dominavam o mercado até pouco tempo atrás.
A eleição pesa sobre esse ritmo. Na passagem do segundo para o terceiro trimestre, a KPMG registrou uma redução expressiva de transações. “Todo ano que tem eleição a gente sente um pouco. Quando a eleição é polarizada, isso fica mais complexo”, diz Coimbra. O investidor, explica, prefere esperar o resultado das urnas antes de assinar.
Os negócios maiores, por sua vez, têm outra lógica. Com juros altos, muitas empresas enfrentam problemas de gestão de caixa e passam a buscar combinações estratégicas. Outra parte do volume vem da alta nos pedidos de recuperação judicial e extrajudicial. “A empresa tem que vender ativos para continuar viva”, afirma Coimbra. Somam-se a isso multinacionais que revisam portfólios e desinvestem de suas filiais brasileiras.
“A empresa tem que vender ativos para continuar viva”
Do outro lado da mesa, quem sustenta o mercado são investidores estratégicos internacionais, que veem no cenário atual uma janela para comprar ativos de empresas menos capitalizadas. Mineração, saúde, tecnologia, mídia e telecomunicações e varejo concentram os movimentos mais relevantes. Bens de consumo aparece em quinto lugar, com 69 transações durante o ano, das quais apenas 22 tiveram valor divulgado.
O varejo, em particular, deve seguir aquecido. “Pode acontecer muita coisa, com muita empresa indo para recuperação judicial”, avalia o executivo. O ritmo, pondera, vai depender do endividamento das famílias, do ajuste fiscal e do acesso ao crédito.
Pequenas e médias em outra velocidade
O porte da empresa faz diferença em todas as frentes de expansão. Grandes grupos, muitas vezes já inseridos em operações de exportação, têm mais acesso a crédito e mais apetite para avançar. As pequenas e médias enfrentam um ciclo difícil de romper. “Se você está endividado e precisa dar garantias, acaba tendo maior dificuldade para acessar o crédito”, explica Guerra. A inadimplência das micro e pequenas empresas gira em torno de 6%, cerca de oito vezes a registrada entre as grandes, de 0,7%.
No mercado de M&A, a regra também é o caixa. “Quem está capitalizado consegue fazer negócios”, resume Coimbra. Empresas médias tanto compram concorrentes quanto se tornam alvo de grupos maiores, enquanto as menores recorrem a fusões e combinações de negócios. Para elas, segundo o executivo da KPMG, estrutura, bons canais e algum diferencial, frequentemente ligado à inteligência artificial, viraram pré-requisito.
A rota internacional
Se o mercado doméstico pede cautela, o exterior aparece como alternativa. A internacionalização das empresas brasileiras ganhou força com a abertura econômica dos anos 1990 e segue avançando, ainda que devagar. “É um movimento que está crescendo, mas de forma gradual. Ainda são poucas empresas”, pondera Lívia Barakat, professora e pesquisadora do Núcleo de Estratégia e Negócios Internacionais da Fundação Dom Cabral (FDC).
Saiba mais: Juros altos travam crédito para 76% das indústrias
O que mudou foi a variedade de caminhos. E-commerce, marketplaces, trabalho remoto, licenciamento, franquias e até impressão 3D permitem que empresas cheguem a outros países sem replicar toda a operação. A pandemia, apesar de restringir a mobilidade, reforçou a busca por mercados externos como forma de diversificar riscos e reduzir a dependência do Brasil.
A consequência mais visível é a velocidade. “As empresas não estão necessariamente esperando se tornar grandes, nem líderes no mercado doméstico, para fazer o primeiro movimento lá fora”, afirma Lívia. Enquanto as primeiras multinacionais brasileiras levaram, em média, 19 anos até a estreia internacional, empresas de tecnologia hoje cruzam a fronteira em três ou quatro anos. São as chamadas born globals, que já nascem com ambição global.
A exportação costuma ser o primeiro passo. Com ela, a empresa testa a aceitação do produto e ganha experiência antes de se instalar fisicamente. A decisão de produzir fora tende a vir com o aumento da demanda ou como resposta a custos de frete e às tarifas de importação que vários mercados passaram a impor.
É nesse estágio que está a maior parte das empresas médias. Pesquisas da FDC indicam que cerca de 20% delas têm alguma atuação internacional, quase sempre via exportação. Apenas 5% a 7% mantêm de fato uma operação no exterior.
Os setores também se diversificaram, das tradicionais mineração e infraestrutura a bens de consumo, software e alimentos. Na escolha de destino, a América Latina ainda lidera as estreias.
“Antes, 90% das empresas buscavam a América Latina para a primeira expansão. Hoje, isso não é mais regra”
O Paraguai atrai empresas com incentivos tributários, e a Argentina concentra muitas operações brasileiras, apesar da instabilidade. Fora da região, os Estados Unidos são o principal alvo. “Antes, 90% das empresas buscavam a América Latina para a primeira expansão. Hoje, isso não é mais regra”, diz a pesquisadora, citando estreias diretas nos EUA, na China e na Europa.
Onde as expansões tropeçam
Seja por aquisição, seja por internacionalização, os especialistas apontam o mesmo ponto fraco: a execução. Em M&A, o erro mais comum está na integração. “O modelo de avaliação considera um ganho de sinergia, mas, se não houver um bom planejamento de integração, fica muito difícil criar valor”, alerta Coimbra. Para ele, a diferença está em quem conduz o processo. “Você tem que pegar as melhores pessoas. É tudo sobre pessoas.”
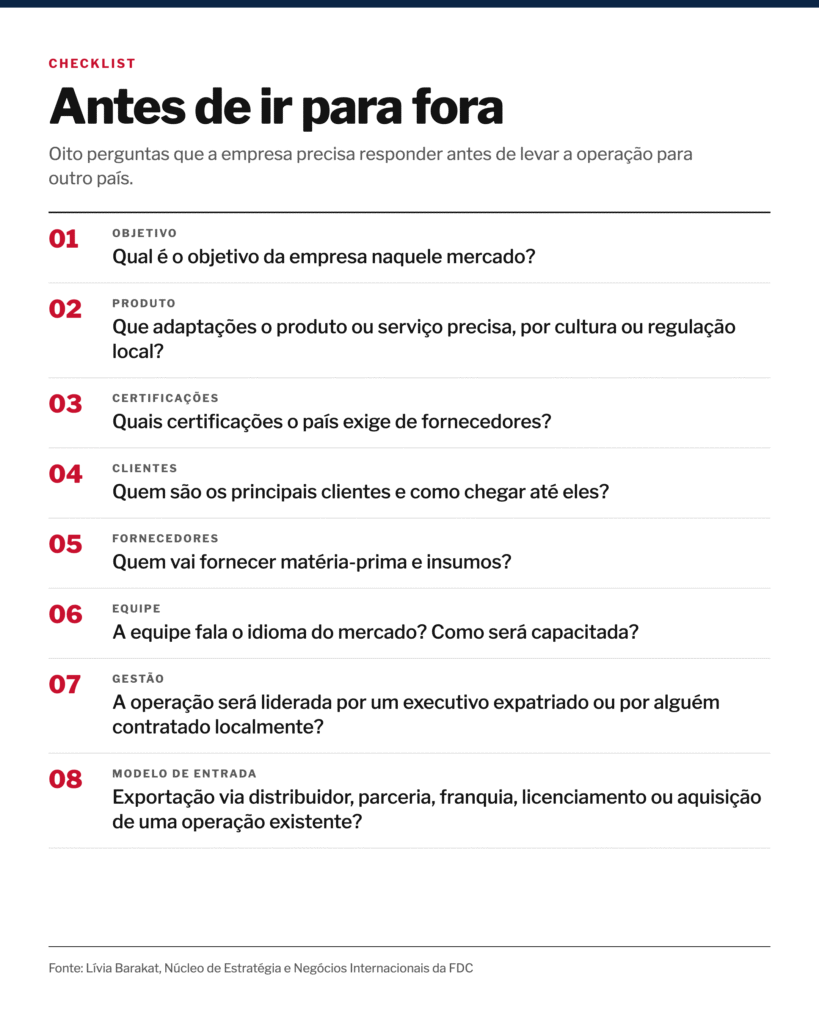
Na expansão internacional, o tropeço costuma acontecer antes. Muitas empresas saem do país por oportunidade, atendendo a um pedido pontual ou acompanhando um cliente que se internacionalizou, o chamado follow the client, sem um plano estruturado. “Tem empresa que se internacionaliza sem ter um site em inglês”, conta Lívia. O idioma é um gargalo até entre as que já estão lá fora. Segundo ela, em companhias internacionalizadas, apenas cerca de 10% dos profissionais dominam a língua necessária para a operação.
O resultado, muitas vezes, é o recuo. Fora do Brasil, a empresa é desconhecida, enfrenta competidores globais e lida com regras, certificações e preferências locais que exigem adaptar produtos e processos. “Quando a empresa não planeja e faz as coisas no impulso, tem muito mais chance de dar errado”, resume a pesquisadora.
O que destrava o próximo ciclo
Para a CNI, a retomada passa por previsibilidade. “O empresário precisa conseguir enxergar o que vai acontecer. Ele não investe com a taxa de juros alta”, afirma Guerra. Além da queda dos juros, a entidade defende a retomada do consumo e a redução da burocracia no acesso ao crédito.
Enquanto isso não acontece, a KPMG projeta a continuidade das revisões estratégicas de portfólio nas grandes companhias e uma presença crescente de investidores internacionais atentos às empresas mais capitalizadas. Coimbra resume a palavra de ordem do momento como criatividade, que inclui fusões por sinergia, foco na geração de caixa operacional e uso de tecnologia nas vendas.
Lívia enxerga espaço também lá fora. “Parcerias, franquias e licenciamentos são modos de entrada que têm despontado, principalmente em contextos de instabilidade”, diz. Esses formatos permitem que a empresa ganhe presença internacional sem comprometer muito capital.
O próximo ciclo de expansão, portanto, não deve nascer de uma onda de novas fábricas, mas de decisões mais seletivas. Ganha quem chegar a 2027 com caixa, planejamento e gente preparada para executar quando o cenário abrir.